2022年房地产业持续走冷 稳预期政策至关重要
2022年,中国房地产业经历了前所未有的挑战,市场持续走冷,多项指标出现下滑。从销售端到投资端,从房价到土地出让,寒意笼罩着整个行业。国家统计局数据显示,2022年全国商品房销售面积同比下降24.3%,销售额下降26.7%,房地产开发投资下降10.0%,创下多年来的新低。这一趋势不仅影响了房地产企业自身的生存与发展,也对地方财政收入、相关产业链以及居民财富预期产生了深远影响。面对房地产市场的持续低迷,稳预期政策显得至关重要。
一、2022年房地产业持续走冷的表现
- 销售市场低迷。2022年,购房者观望情绪浓厚,市场成交持续下滑。一方面,经济下行压力加大,居民收入预期转弱,购房意愿下降;另一方面,部分房企资金链紧张,项目停工烂尾现象频发,严重打击了市场信心。即使是传统的“金九银十”销售旺季,也未能扭转颓势。
- 投资增速下滑。受销售回款不畅、融资渠道收紧等因素影响,房企投资意愿明显不足。2022年,房地产开发投资连续多月负增长,新开工面积、施工面积等指标均出现大幅下降。土地市场同样遇冷,多地出现土地流拍,地方政府的土地出让收入大幅缩水。
- 房价下行压力加大。2022年,70个大中城市中,新建商品住宅和二手住宅销售价格环比下降的城市数量不断增加。部分三四线城市房价出现明显回调,甚至一些热点二线城市也加入了降价行列。房价下跌预期进一步强化了市场的观望情绪。
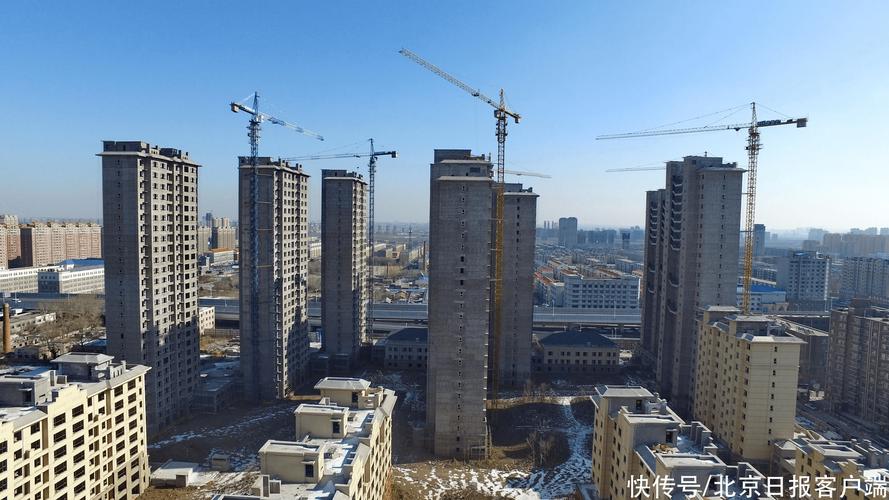
- 房企风险持续暴露。2022年,多家头部房企出现债务违约,行业流动性风险加剧。房企暴雷不仅影响了上下游供应商,也导致部分项目延期交付,引发社会关注。
二、房地产业持续走冷的原因分析
- 宏观经济下行压力。2022年,国内经济面临需求收缩、供给冲击、预期转弱三重压力,GDP增速放缓,居民收入增长乏力,直接削弱了购房能力。
- 政策调控的滞后效应。“房住不炒”定位下,一系列调控政策持续发力,金融、土地、税收等手段多管齐下,有效抑制了投资投机需求。但部分政策在执行过程中存在“一刀切”现象,误伤了合理住房需求。
- 市场预期转变。在房价只涨不跌的神话被打破后,购房者预期发生逆转,从“抢购”转向“观望”。叠加疫情反复、经济不确定性等因素,市场信心跌至低谷。
- 房企自身经营模式弊端。长期以来,房企依赖高杠杆、高负债、高周转的模式,在融资环境收紧后,资金链脆弱性暴露无遗,导致行业风险集中释放。
三、稳预期政策至关重要
房地产业作为国民经济的重要支柱,其平稳健康发展关乎大局。2022年,中央和地方政府已出台一系列稳楼市政策,包括降首付、降利率、放松限购、支持房企融资等,但市场反应尚不明显。究其原因,稳预期政策至关重要。
- 稳定市场预期是恢复信心的关键。房地产市场很大程度上是信心市场,预期决定行为。只有通过强有力的政策信号,扭转房价下跌、房企暴雷的悲观预期,才能激发购房者入市、房企拿地开发的积极性。
- 稳预期需要政策协同发力。单一的刺激政策难以奏效,需要财政、货币、土地、产业等政策形成合力。例如,在需求端,进一步降低购房成本,支持刚性和改善性住房需求;在供给端,加大对优质房企的融资支持,推动行业并购重组,化解风险。
- 稳预期需要精准施策。不同城市市场分化明显,应坚持因城施策,避免“一刀切”。对于热点城市,仍需防止投机炒作;对于库存压力大的城市,应适度松绑调控,促进市场流通。
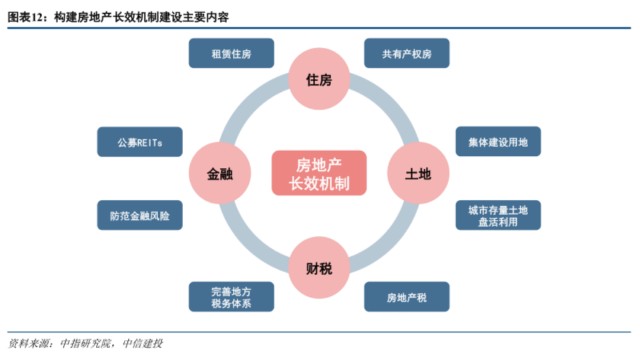
- 稳预期需要长效机制建设。短期刺激政策可以缓解市场下行压力,但长期来看,还需加快建立多主体供给、多渠道保障、租购并举的住房制度,推动房地产业向新发展模式平稳过渡。
四、展望2023年:政策发力稳预期,市场有望逐步企稳
展望2023年,随着疫情防控政策优化、经济活力恢复,以及稳楼市政策持续加码,市场预期有望逐步改善。中央经济工作会议明确提出“要确保房地产市场平稳发展”“有效防范化解优质头部房企风险”“支持刚性和改善性住房需求”,为2023年房地产政策定下基调。预计更多城市将优化限购限贷政策,房贷利率有望进一步下行,房企融资环境也将得到改善。
房地产市场的复苏并非一蹴而就,信心的修复需要时间。稳预期政策必须持续发力、久久为功,既要解决当前市场面临的突出问题,也要着眼长远,推动房地产业实现质的有效提升和量的合理增长。
2022年房地产业的持续走冷,是多重因素叠加的结果。面对市场下行,稳预期政策至关重要。只有稳定预期,才能稳定市场;只有稳定市场,才能稳定经济。相信在政策合力下,2023年房地产市场有望逐步企稳,迎来更加健康、可持续的发展。
如若转载,请注明出处:http://www.xqjxgc.com/product/19.html
更新时间:2026-10-28 17:49:59