转型与重构 中国房地产业的现状、挑战与未来路径
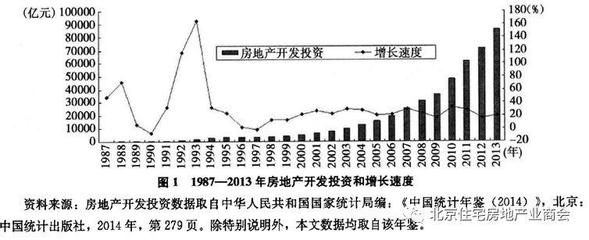
中国房地产业正经历一场深刻的历史性转折。过去二十余年,它曾是中国经济增长的强劲引擎,带动了上下游数十个行业的发展,也深刻改变了城市面貌与居民生活。随着市场供需关系发生根本性变化,传统的“高负债、高杠杆、高周转”模式难以为继,行业进入了前所未有的调整期。
一、当前市场的基本面
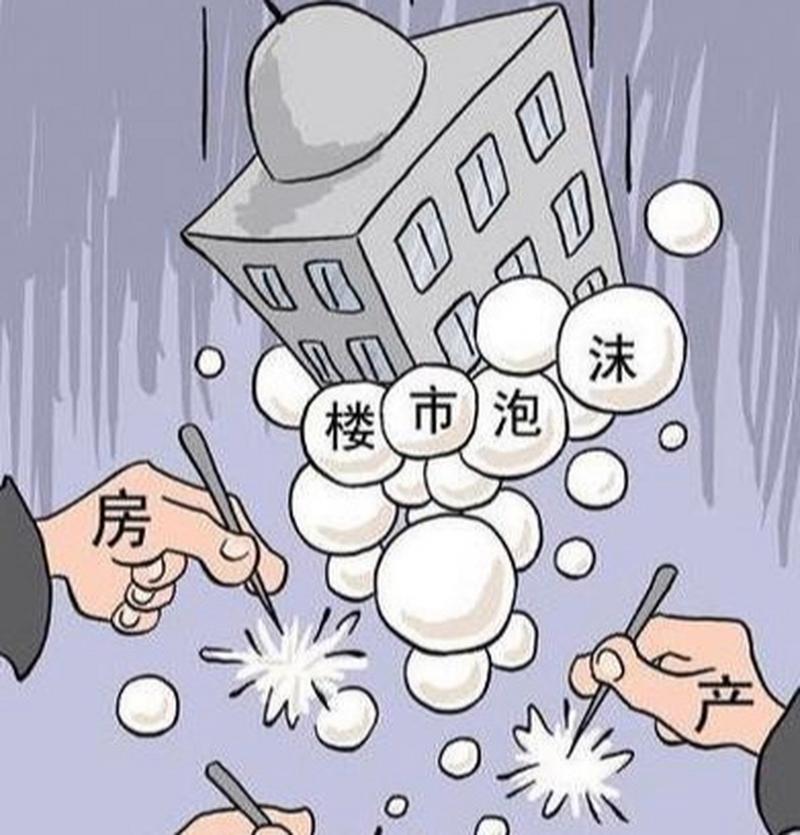
从2021年下半年开始,房地产市场降温明显。商品房销售面积和销售额连续下滑,部分房企出现流动性危机,土地市场活跃度下降,房价在多数城市趋于横盘或回调。与此二手房挂牌量激增,“保交楼”成为政策关注的焦点。市场情绪的转变,反映出购房者预期从“只涨不跌”转向理性观望,投机需求大规模退场。
造成这一局面的原因是多层次的。长期来看,人口结构变化、城镇化速度放缓削弱了增量需求;中期看,“三道红线”等融资监管政策收紧了房企资金链,打破了原有的扩张循环;短期看,疫情冲击、居民收入预期不稳、期房交付信任危机等因素叠加,进一步抑制了购房意愿。
二、政策导向的调整
面对市场下行,政策层面从“收紧”转向“托底”。2022年以来,多地放松限购限贷、降低首付比例和房贷利率、发放购房补贴、提高公积金贷款额度。中央层面则通过专项借款支持“保交楼”,设立房企纾困基金,并多次强调“房地产供求关系发生重大变化”,要求适时调整优化政策。2023年7月中央政治局会议后,一线城市也开始落实“认房不认贷”等措施。
政策松绑并未立刻扭转预期。这主要是因为当前的核心矛盾已从“政策限制”转向“收入与信心”。房地产市场能否企稳,不仅取决于信贷环境,更取决于就业、收入分配、社会保障等更宏观的议题。仅靠刺激需求端,难以解决深层次的结构问题5
三、行业的重构方向
尽管短期阵痛剧烈,但中国房地产业不会消失,而是需要寻找新的平衡。未来可能的路径包括:
第一,从增量扩张转向存量运营。城市更新、老旧小区改造、物业管理、租赁住房等领域将释放巨大需求。房企需要从“开发商”转变为“空间服务商”,通过精细化运营获取稳定现金流。
第二,发展模式从“高杠杆”转向“轻重并举”。部分企业将出售自持物业、引入REITs,降低资产负债表压力;代建、品牌输出等轻资产模式成为新增长点。
第三,市场结构更加分层。核心城市优质地段仍具韧性,而人口流出的低线城市可能长期收缩。保障性住房、城中村改造、“平急两用”公共基础设施等“三大工程”将部分对冲商品房下行压力。
第四,政策框架向长效机制过渡。房地产税等财税改革虽会延迟但不会缺位,租购并举的住房制度需要实质性落地。土地财政依赖度下降,地方政府的激励相容机制亟待重构2
四、结论:软着陆与再平衡
中国房地产业正从“黄金时代“走向“青铜时代”,这是一场艰难的软着陆。行业的规模会收缩,利润率会回归社会平均,企业数量会大幅减少,但剩下的玩家将更加稳健。对宏观经济而言,房地产的过度繁荣本身并不可持续,适度的降温有助于资源向制造业、科技创新等领域倾斜。
真正的问题不在于房价是否下跌,而在于能否建立一个更公平、更可持续的住房体系。这需要平衡好短期纾困与长期改革、市场效率与社会公平、居民财富与金融稳定之间的关系。房地产业的不再仅仅是盖更多的房子,而是让每一个家庭都能住有所居、住有宜居——这恐怕才是行业转型最深层的价值指向。
如若转载,请注明出处:http://www.xqjxgc.com/product/10.html
更新时间:2026-10-28 03:16:18